BES’te sözleşme sayı sınırı yok
Katılımcılar, Bireysel Emeklilik Sistemi’nde birden fazla sözleşme düzenleyerek, sistemdeki birikimlerin farklı yatırım araçlarına yönlendirilip yatırım riskinin dağıtılmasını sağlayabilirler. Bu sayede, bir emeklilik hesabında yaşanabilecek yatırım kayıpları diğer hesapları etkilemez ve toplam risk
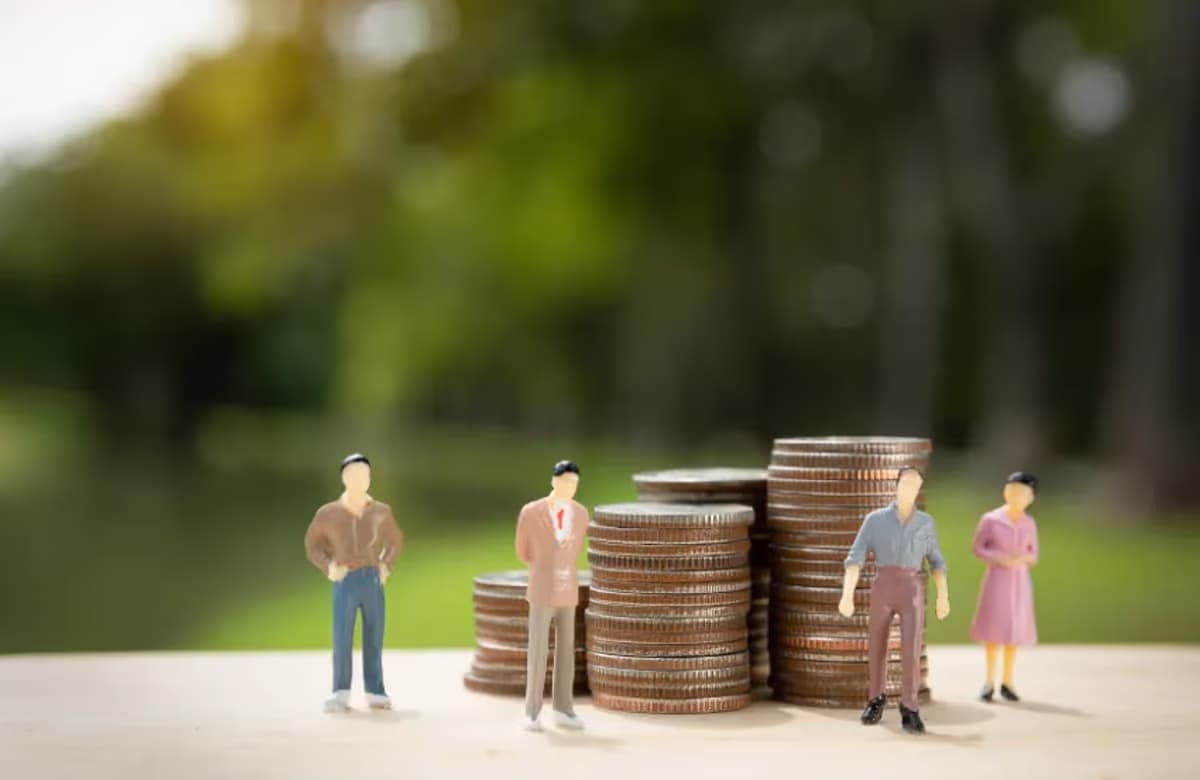
Katılımcılar, Bireysel Emeklilik Sistemi’nde birden fazla sözleşme düzenleyerek, sistemdeki birikimlerin farklı yatırım araçlarına yönlendirilip yatırım riskinin dağıtılmasını sağlayabilirler. Bu sayede, bir emeklilik hesabında yaşanabilecek yatırım kayıpları diğer hesapları etkilemez ve toplam risk azaltılmış olur.
Katılımcılar, Bireysel Emeklilik Sistemi’nde (BES) birden fazla sözleşme akdedebilirler. Bu sözleşmeler, tek bir emeklilik şirketinde veya farklı emeklilik şirketlerinde de düzenlenebilir. Yönetim gideri kesintisi, aynı emeklilik şirketinde düzenlenen BES sözleşmelerinde sadece ilk sözleşmeden tahsil edilirken, farklı emeklilik şirketlerinde düzenlenen sözleşmelerde her şirket ayrı ayrı yasal kesinti yapabilmektedir. Sistemden emekli olmak isteyen bir katılımcının tek bir sözleşmede emeklilik şartlarını sağlaması yeterlidir. Emekliliğe hak kazanılması durumunda, tüm sözleşmeler talep edilen bir sözleşme üzerinde birleştirilebilir. Bunun için ilgili emeklilik şirketine başvuru yapılması yeterlidir. Emeklilik şirketi, Emeklilik Gözetim Merkezi’nden (EGM) aldığı bilgilerle tüm işlemleri tamamlar. Emekliliğe hak kazanan katılımcı dilerse emeklilik gelir planına geçerek düzenli geri ödeme alabilir. Sistemdeki birikimleri de yatırıma yönlendirilmeye devam eder. Sadece emekliliğe hak kazanılan sözleşmeden emekli olunması da mümkündür. Bu durumda sistemde kalan diğer sözleşmeler için emeklilik koşulları yeniden işleyecektir. Katılımcı bir yandan biriktirme sözleşmelerine katkı payı ödeyip devlet katkısı alırken, diğer yandan emeklilik gelir planından geri ödeme alabilmektedir.
BES VE OKS’DEN DEVLET KATKISI ALINABİLİYOR
Birden fazla bireysel emeklilik sözleşmesinin olması halinde, alınacak devlet katkısı tutarı, sözleşmelere ödenen katkı payı tutarları nispetinde ve yıllık devlet katkısı limitini aşmayacak şekilde sözleşmelere pay edilir. Devlet katkısı sözleşme sayısına göre değil katılımcı bazlı bir sınırlamaya tabiidir. Bu sebeple katılımcıların sözleşmesinin sayısı alabilecekleri maksimum devlet katkısı tutarını değiştirmemektedir. Ancak, her bir katılımcının gönüllü katılımlı Bireysel Emeklilik Sistemi’nden (BES) ayrı, Otomatik Katılım Sistemi’nden (OKS) ayrı devlet katkısı limiti bulunmaktadır. Böylece, katılımcılar gönüllü BES ve OKS olmak üzere toplam 2 limit üzerinden devlet katkısından yararlanabilir. Ayrıca, aile içerisinde her bir birey için yeni bir sözleşme kurulması, devlet katkısı tutarından daha fazla faydalanabilme imkânı sağlamaktadır. 18 yaş altı her çocuk için sistemde ayrı devlet katkısı limitleri çalışmaktadır. EGM’nin yılsonu verilerine göre, katılımcıların %84,3’ünün tek sözleşmesinin olduğu, %11,7’sinin 2 sözleşmesinin ve %4’ünün ise 3 ve üzerinde sözleşmesinin olduğu görülmektedir.
Katılımcıların nakit ihtiyacının oluştuğu, kısmi çekim hakkını da kullanamadıkları durumlarda sistemde tek sözleşmenin olması, stopaj ve devlet katkısı avantajlarının tamamından feragat etmesine sebep olabilmektedir. Bu gibi durumlarda, süreye bağlı devlet katkısı ve emeklilik hakkını kaybetmemek adına, birden fazla sözleşmeye sahip olunması önemli bir avantaj oluşturabilmektedir. Ayrıca, birden fazla sözleşme düzenleyerek, sistemdeki birikimlerin farklı yatırım araçlarına yönlendirilip yatırım riskinin dağıtılması sağlanabilir. Bu sayede, bir emeklilik hesabında yaşanabilecek yatırım kayıpları diğer hesapları etkilemez ve toplam risk azaltılmış olur.
Yorumlar (0)
Yorum yapmak için giriş yapın
Henüz yorum yapılmamış. İlk yorumu siz yapın!
İlgili Haberler
MetLife’tan BES Müşterilerine 50 Bin TL Hediye Çeki Fırsatı
Acentech’ten Yeni Nesil Sigorta Acenteliği Çözümü: İlk Fiyat 5. Saniyede
Kiracılar artık sadece ihtiyaç duydukları güvenceler için prim ödeyecek
İklim riski artık yalnızca doğal afet riski değil: Şirketlerin iş sürekliliği ne kadar güvende?
Sağlık Sigortasında Kronik Hastalıklar ve Bekleme Süreleri Kılavuzu